「債務整理をしたら人生が終わる」
50代で借金700万を抱えていた自分も、まさにそう思っていました。
ブラックリストに載る。カードが使えなくなる。ローンも組めなくなる。
そんな断片的な情報だけが頭の中をぐるぐると回って、怖くて動けなかった。
でも実際に債務整理を経験してみて、今はこう言えます。
「もっと早く動いていれば、あんなに苦しまなくて済んだ」
確かにデメリットはあります。カードは使えなくなったし、ローンも当分組めません。
でもそれ以上に、毎月の支払いプレッシャーから解放されたこと、
夜ちゃんと眠れるようになったこと、将来のことを考える余裕が戻ったこと。
メリットのほうが、圧倒的に上回っていました。
この記事では、債務整理のメリットとデメリットを、
制度の教科書としてではなく、実際に経験した自分の本音としてお伝えします。
債務整理をして「変わったこと」──3つのメリットを体験ベースで
債務整理のメリットを制度面から並べることはいくらでもできます。
でも、自分が一番伝えたいのは、生活がどう変わったかという実感のほうです。
支払いのプレッシャーから解放された日
自分の場合、借金を滞納していたわけではありません。
毎月ちゃんと払っていた。でも、それがきつかった。
月末が近づくと、支払いのことで頭がいっぱいになる。
給料日の前になると、口座残高と返済額を何度も計算する。
「今月は足りるか?」「来月はどうだ?」
その繰り返しが、何年も続いていました。
弁護士に依頼して受任通知が出た瞬間、返済がいったん止まります。
あの時の感覚は、今でもはっきり覚えています。
月末が来ても、支払いの計算をしなくていい。
たったそれだけのことなのに、体の力が抜けるような安堵感がありました。
「ああ、自分はこんなに追い詰められていたんだな」と、初めて気づいた。
督促の電話が鳴り止まなかった、というドラマチックな話ではありません。
ただ、毎月の支払いプレッシャーから解放された。それだけで世界が変わりました。
「借金が増えない」という安心感
債務整理をすると、将来利息がカットされます。
これがどれほど大きいか、自分は身をもって知りました。
たとえば100万円のカードローンを年利18%で借りていると、
1年で18万円の利息が発生します。
返しても返しても元金が減らない。あの絶望感は、経験した人にしかわからない。
債務整理後は、この利息がゼロになる。
返済するお金が、すべて元金の返済に充てられるようになります。
「返した分だけ、確実に借金が減る」
当たり前のことのように聞こえるかもしれません。
でも、利息地獄の中にいた自分にとっては、
「ゴールが見える」 ということ自体が、途方もない安心感でした。
生活を見直す余裕が生まれた
弁護士に相談したとき、最初に言われた言葉を今でも覚えています。
「借金問題の目的は、返済ではなく生活の再建です」
正直、ピンと来なかった。
自分は「借金を減らしてもらうために来た」と思っていたから。
でも、実際に債務整理が始まってみると、その意味がわかりました。
督促が止まり、利息もカットされ、毎月の支払いが見通せるようになると、
初めて「自分の生活を見直す余裕」が生まれます。
家計簿をつける気力が戻り、無駄な出費を整理できるようになった。
ちゃんと食事をして、ちゃんと眠れるようになった。
債務整理は「借金を減らす手続き」だと思っていたけれど、
実際は「生活を立て直すためのスタートライン」でした。
覚悟が必要だったこと──デメリットの正直な話
メリットだけを並べて「さあ、やりましょう」とは言いません。
デメリットは確実にあります。ただし、どれも「一生続くもの」ではないということだけは、先に伝えておきます。
カードとローン:しばらく不便になる
債務整理をすると、信用情報機関に一定期間記録が残ります(いわゆる「ブラックリスト」)。
この間、クレジットカードは使えなくなり、住宅ローン・自動車ローン・キャッシングといった新規のローンも組めません。
正直、最初は不便でした。
でも、デビットカードという代替手段があります。
銀行口座の残高内で支払う方式なので、ブラックリストの影響を受けません。
自分もデビットカードに切り替えて、ネットショッピングも公共料金の支払いも問題なくこなせました。
ローンが組めない期間も、裏を返せば「新たな借金ができない期間」です。
自分の場合、借金で生活が回らなくなった原因の一つはローンやカードを安易に使い続けたことでした。
この期間を「家計を立て直す猶予期間」と捉えられるかどうか。それがデメリットを前向きに乗り越えるコツだと感じています。
制度ごとの不便さの違いや、隠れた落とし穴まで詳しく知りたい方は、デメリットだけを一つずつ検証したこちらの記事にまとめています。
「隠れデメリット」やカード・ローン以外の落とし穴まで、実体験ベースで全部並べました。
🔗 債務整理のデメリット、全部並べてみた。50代がビビりながら調べて「なんだ、これだけか」と思った話
周囲に知られるリスクはあるのか
「家族にバレるのか」「会社にバレるのか」
これが一番怖かったかもしれません。
結論としては、基本的にバレにくい仕組みになっています。
任意整理の場合、裁判所を通さないため、官報にも載りません。
個人再生や自己破産では官報に掲載されますが、
普段から官報をチェックしている人はほぼいません。
自分の場合、家族には打ち明けませんでした。
社長にだけ事情を伝えましたが、それは車を手放したことで通勤手段が必要になったから。
債務整理そのものがバレたのではなく、自分から話した結果です。
「バレるのが怖くて動けない」という気持ちはよくわかります。
でも、債務整理をしないまま返済が行き詰まるほうが、
よっぽど周囲に影響が出る。これは間違いありません。
ブラックリストはいつ消える?──手続き別の登録期間
「ブラックリストに載ったら一生消えない」と思っている方がいますが、
それは誤解です。登録期間が過ぎれば、自動的に削除されます。
| 手続き | 登録期間の目安 | 備考 |
|---|---|---|
| 任意整理 | 約5年 | 完済後から起算 |
| 個人再生 | 約5〜7年 | 認可決定後から起算 |
| 自己破産 | 約5〜7年 | 機関により起算点が異なる |
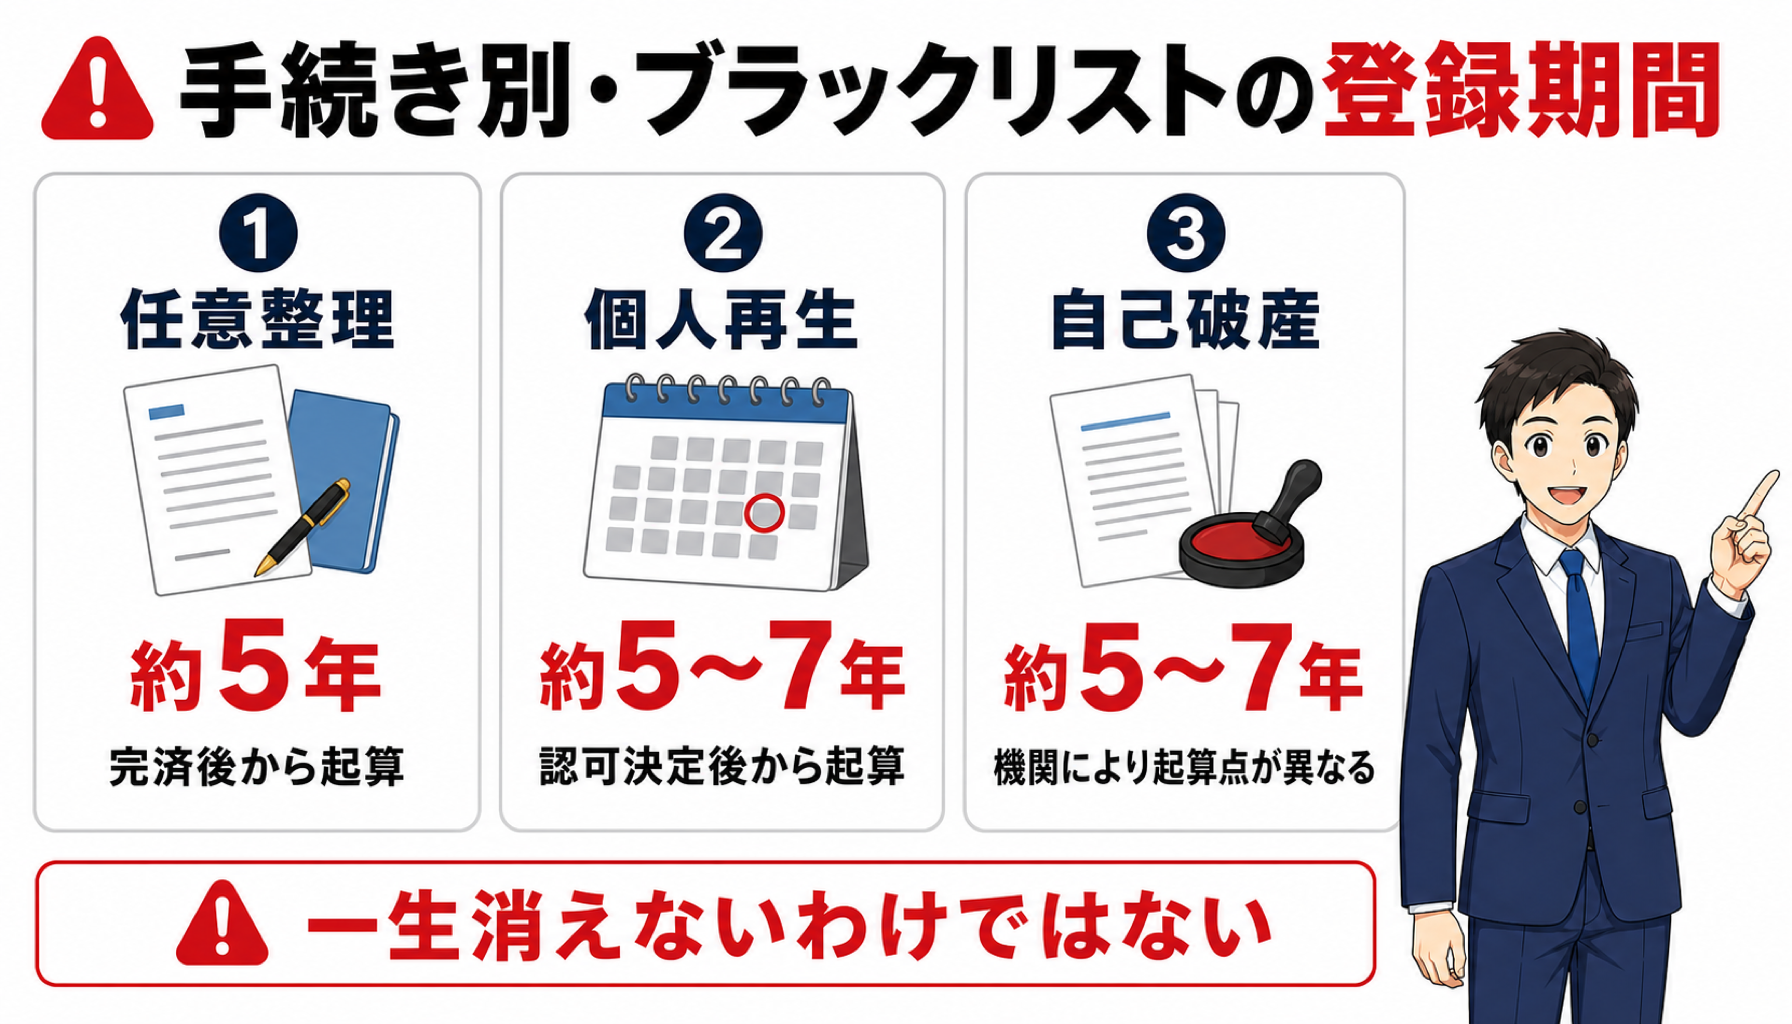
※ 信用情報機関(CIC・JICC・全国銀行個人信用情報センター)により若干の差があります。全国銀行個人信用情報センターの登録期間は2022年11月から10年→7年に短縮されています。
自分は任意整理を経験した後、5年後に信用情報を確認したところ、
記録が消えており、再びクレジットカードを作ることができました。
「5年」は長いようで、生活を立て直す時間としてはちょうどいい長さだったと思います。
その間に家計の管理を覚え、貯金の習慣をつけ、
カードがなくても回る生活を身につけることができました。
50代の自分が感じた「メリット>デメリット」
50代だからこそ、早く動く意味がある
「もう50代だから手遅れだ」
自分もそう思っていた時期がありました。
でも、50代こそ早く動くべきです。
退職金や年金など、これから入ってくるお金を借金返済に食い潰されたくない。
老後の生活資金を守りたい。
先送りすればするほど、使える選択肢が狭まっていく。
弁護士も、50代からの相談には慣れています。
年齢や生活背景を踏まえた提案をしてくれるので、
「年だから恥ずかしい」と感じる必要はまったくありません。
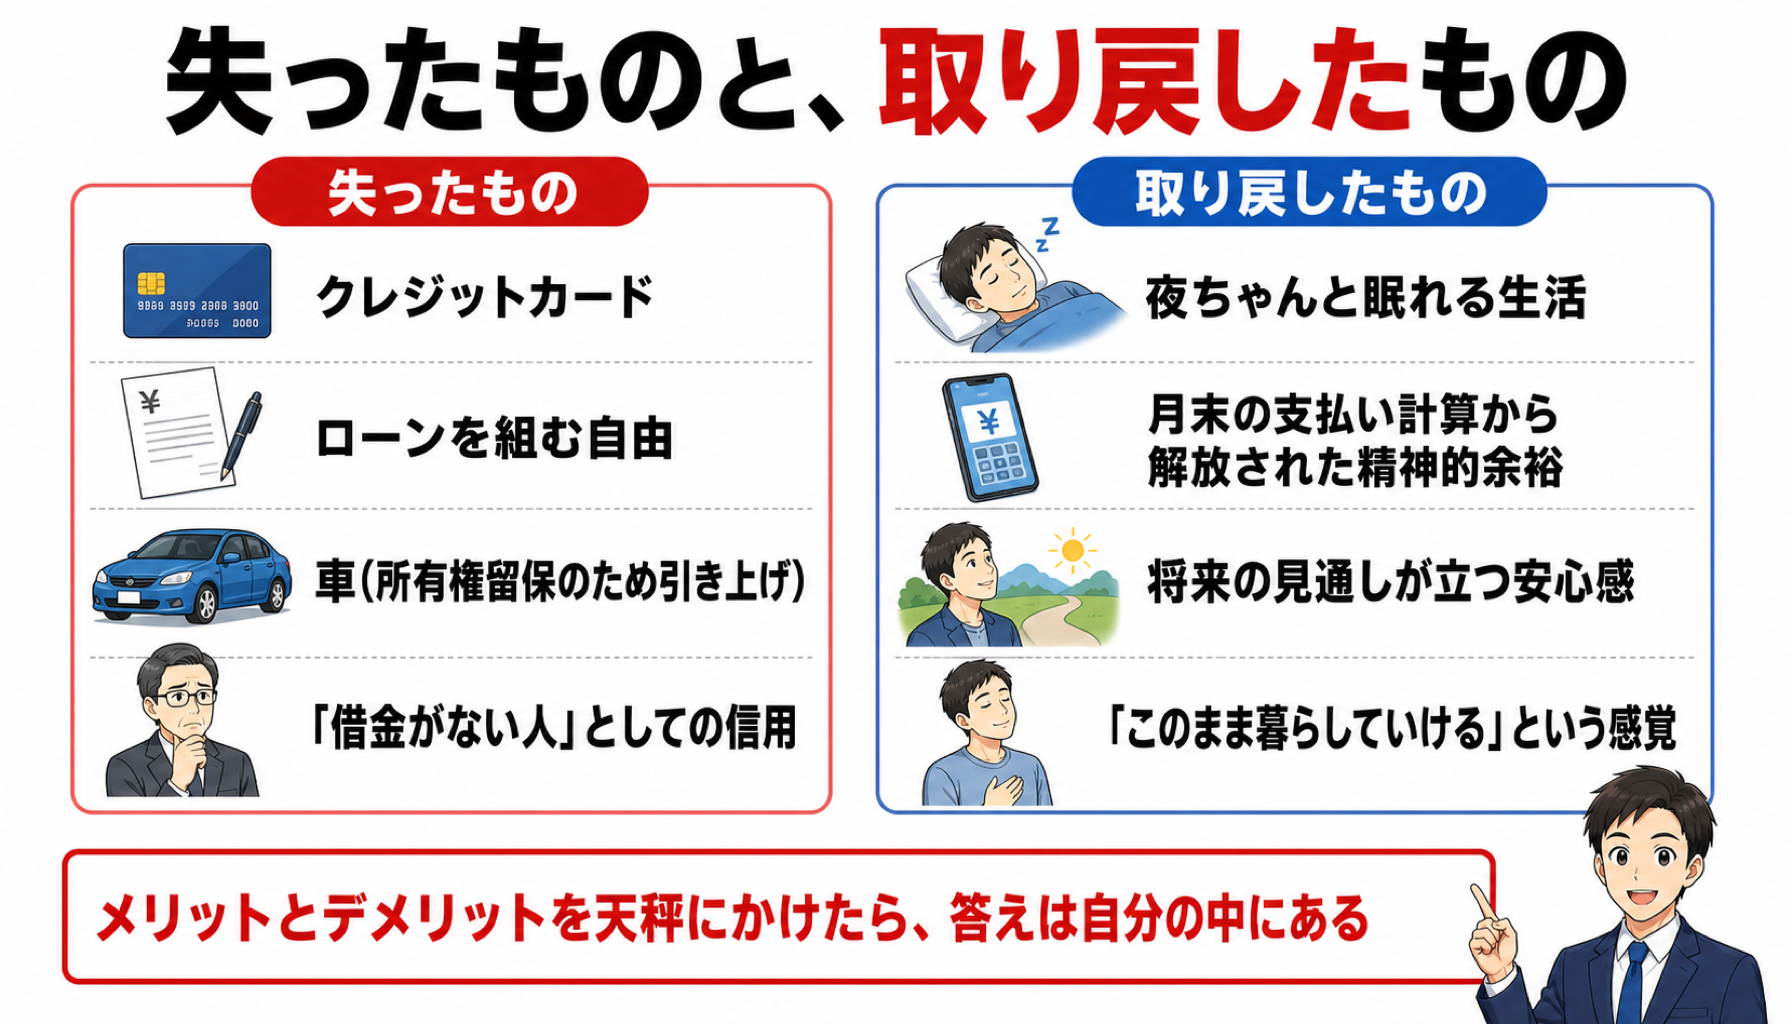
失ったものと、取り戻したもの
債務整理で失ったものを正直に書きます。
- クレジットカード
- ローンを組む自由
- 車(所有権留保のため引き上げ)
- 「借金がない人」としての信用
失ったものは確かにあります。
でも、取り戻したものも書きます。
- 夜ちゃんと眠れる生活
- 月末の支払い計算から解放された精神的余裕
- 将来の見通しが立つ安心感
- 「このまま暮らしていける」という感覚
どちらが大きいか。
自分にとっては、圧倒的に後者でした。
カードはデビットカードで代替できる。車は中古の軽で十分。
ローンが組めないのは不便だけど、借金を作れないのは逆に安全装置でもある。
5年経てば信用も回復します。
その5年で、借金に頼らない生活の土台を作ればいい。
まとめ:メリットとデメリットを知った上で、動くかどうか
債務整理にはメリットもデメリットもあります。
どちらか一方だけを見て判断すると、必ず後悔します。
でも、両方を知った上で「やるかやらないか」を決めるのは、あなた自身です。
自分が伝えたいのは一つだけ。
メリットとデメリットを天秤にかけたとき、自分の場合はメリットが圧倒的に上回った。
もし今、「デメリットが怖くて動けない」と感じているなら、
まずは弁護士に話を聞いてもらうところから始めてみてください。
相談するだけなら、ブラックリストには載りません。
怖がって何もしないまま借金を抱え続けることこそが、本当のデメリットです。
「自分の場合はどうなのか」を先に知りたい方へ
匿名・無料で使える減額診断なら、かんたんな質問に答えるだけで「自分の借金がいくら減らせそうか」の目安がわかります。

※ 匿名OK・無料・診断だけでもOK
弁護士に直接話を聞いてみたい方へ
無料相談に対応している事務所なら、費用の心配をする前に、まず今の状況を整理して話すことができます。

※ 全国対応・相談無料・費用が明確
メリット・デメリットを理解した上で、次にぶつかる壁は「相談のハードル」です。弁護士に何を話し、何を聞かれるのか。その不安を解消したい方はこちらをどうぞ。
🔗 債務整理の相談が怖いと感じる方へ|弁護士は何を聞き、どう寄り添ってくれるのか




コメント