督促のハガキが届いたとき、私がやったことは「見なかったフリ」でした。
封を開けなければ、存在しない。
そう自分に言い聞かせて、督促状をそのまま引き出しの奥にしまい込んだ。
次の月も届いた。
その次の月も届いた。
電話も鳴った。知らない番号だとわかった瞬間、画面を裏返した。
「出なければ、なかったことになる。」
本気でそう思っていました。
けれど、なかったことには、ならなかった。
むしろ、無視すればするほど、状況は確実に悪化していました。
この記事は、督促を無視し続けた自分がどうなったか、そして「どうすれば止められるのか」について、正直に書きます。
督促を無視すると、何がいつ起きるのか【時系列表】
「無視してたら、そのうち諦めてくれるんじゃないか。」
これは、借金を抱えた人が一度は考えることかもしれません。
けれど、貸金業者は諦めません。
それどころか、段階的にプレッシャーを上げてきます。
まず、滞納からの流れを表で見てください。
私が実際にたどった道でもあります。
| 滞納からの期間 | 起きること | まだ間に合う? |
|---|---|---|
| 数日〜2週間 | 電話・ハガキでの督促が始まる。遅延損害金が発生 | 余裕で間に合う |
| 1〜2ヶ月 | 催告書が届く(法的手続きの予告) | 間に合う |
| 2〜3ヶ月 | 期限の利益の喪失 → 一括請求。「残額を全部払え」に変わる。61日以上の延滞で信用情報に事故情報(異動)として登録 | ここが分岐点。まだ間に合う |
| 3ヶ月〜 | 裁判所から支払督促・訴状が届く | 急げば間に合う。放置は厳禁 |
| その後 | 強制執行。給料・口座の差し押さえ | ほぼ手遅れ |
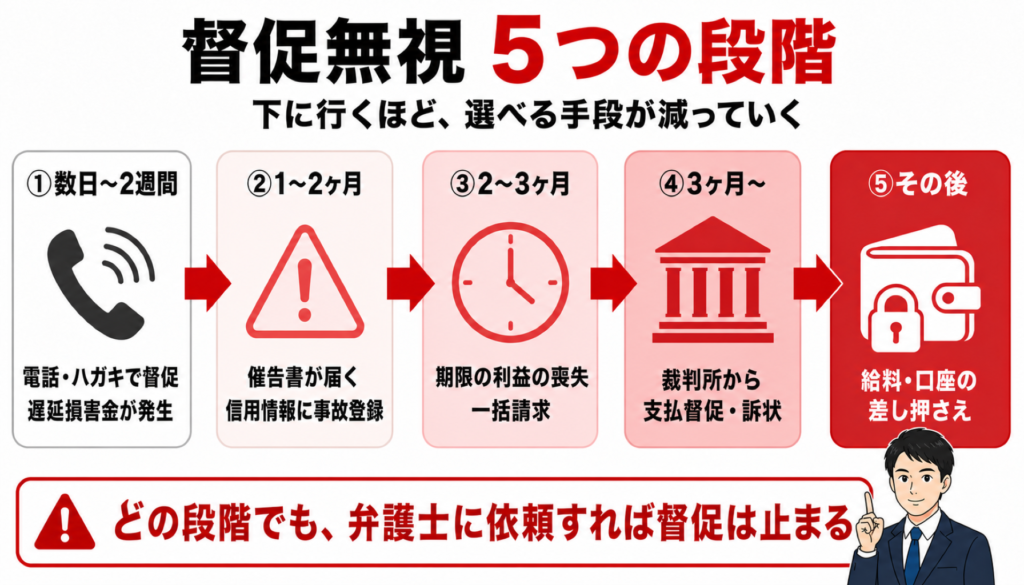
ポイントは、裁判所からの通知が届く前なら、どの段階でも「弁護士に依頼すれば督促は止まる」こと。裁判や差し押さえまで進んだ場合は、受任通知だけでは手続きは止まらず、別途の法的対応が必要になります。
ただし、下に行くほど選択肢は減り、失うものは増えます。
無視している間も、遅延損害金は増え続ける
見落としがちなのが遅延損害金です。
多くのカード会社・消費者金融では、滞納すると年20%程度の遅延損害金がかかります。
100万円を滞納している場合、1日あたり約550円。
1ヶ月放置すれば、約1万6千円が「何も買っていないのに」上乗せされる計算です。
引き出しに封筒をしまい込んでいる間も、このメーターは回り続けている。
「見なかったフリ」には、はっきりと値札がついているのです。
督促の「エスカレーション」を知ってほしい
表の流れを、もう少しだけ具体的に。
最初は電話やハガキです。
これを無視すると、次は催告書(さいこくしょ)が届きます。
催告書は督促よりも一段階重い。「法的手続きに移ります」という予告です。
それも無視すると、今度は一括請求が届く。
分割で払っていた借金が、突然「残額をまとめて全部払え」に変わる。
これは契約上の「期限の利益の喪失」と呼ばれるもので、分割返済の権利を失ったことを意味します。
さらに放置すると、最終段階。
裁判所からの通知が届きます。
「支払督促」または「訴状」。
ここまで来ると、もう「知らなかった」は通用しません。
裁判所からの通知を無視すれば、相手の請求がそのまま認められ、給料の差し押さえが始まります。
会社の経理を通じて給料から天引きされる。
つまり、会社にバレます。
私はここまで行く前に弁護士に駆け込みましたが、もしあと1ヶ月遅かったら、差し押さえまで行っていたかもしれない。
そう思うと、今でもぞっとします。
しかも、これは一件の債権者だけの話です。
複数のカード会社や消費者金融から督促が来ている場合、そのそれぞれが同じエスカレーションをたどります。
一件ならまだしも、何件も無視し続けていれば、事態は倍のスピードで悪化します。
💡 あわせて読みたい
「会社にバレるのが怖い」という人も多いですが、任意整理なら基本的に会社への通知はありません。ただし、差し押さえまで行くとバレます。
🔗 債務整理の手続き中、生活はどうなる?弁護士に依頼してから変わった「日常のリアル」
「時効で消える」は都市伝説
督促を無視し続ける人の中には、「時効になれば借金は消える」と思っている人もいるようです。
確かに、借金にも時効はあります。
けれど、現実はそう甘くない。
時効の援用が成功するケースは極めて少ない
借金の時効は、最後の返済日(または最後の取引日)から5年です。
「5年逃げれば消える」と思う気持ちはわかります。
けれど、貸金業者もプロです。
時効が成立しないように、時効の中断(更新)をかけてきます。
たとえば:
- 裁判を起こす(裁判の間は時効は完成せず、判決が確定すれば時効はリセットされ、期間は10年に延びる)
- 「少しでいいから払って」と言ってくる(1円でも払えば時効はリセット)
特に2つ目が巧妙です。
「とりあえず1000円だけでも」と言われて払ってしまうと、そこから再び5年のカウントが始まる。
5年間、一度も返済せず、一度も裁判を起こされず、一度も「払います」と言わない。
この条件を満たせる人は、ほぼいません。
「時効で逃げ切る」は、戦略としてほぼ成立しないのです。
逃げるために5年間怯えて暮らすくらいなら、弁護士に相談して正面から解決した方が、はるかに早いし、精神的にも楽です。
弁護士に依頼したら、督促は止まる
ここからは、私自身の体験です。
弁護士に正式に依頼した日。
帰り際に、弁護士からこう言われました。
「これから債権者から電話がかかってくるかもしれません。そのときは、『弁護士に依頼しました』と伝えてください。」
弁護士に依頼すると、弁護士から各債権者(カード会社や消費者金融)に「受任通知」が送られます。
受任通知とは、「この人の件は私が代理人として担当します。今後は本人ではなく私に連絡してください」という弁護士からの正式な通知です。
これが届いた時点で、法律上、債権者は本人に直接の取り立てをすることが禁止されます。
つまり、依頼した瞬間から「法律が発動する」ということです。
ただし、受任通知が債権者に届くまでには数日かかるため、その間に電話が来ることはあります。
そのときは、弁護士に言われた通り「弁護士に依頼しました」と伝えればいい。
それだけで、電話は止まります。
正直に言えば、督促の電話が止まったことは、借金そのものが減ったことよりも衝撃的でした。
知らない番号からの着信に怖くなくなった。
ポストに恐る恐る手を伸ばす日々も終わった。
「ああ、もっと早く頼めばよかった。」
心の底からそう思いました。
※ なお、受任通知の対応は弁護士事務所によって異なる場合があります。上記は私が依頼した弁護士さんのケースです。相談時に「督促が来たらどうすればいいですか?」と確認しておくと安心です。
💡 あわせて読みたい
「弁護士に相談するのが怖い」という気持ちが先に立つ人へ。実際の相談の雰囲気は、想像と全然違いました。
🔗 弁護士相談は怖いのか?怒られないか不安な人へ実体験をもとに解説
今日できること。あなたの状況に合わせて選んでください
この記事を読んでいる方の中には、今まさに督促を無視している人もいるかもしれません。
「でも弁護士に連絡する勇気がない。」
「何を話せばいいかわからない。」
その気持ちは、痛いほどわかります。
私も、通話ボタンを押すまでに何ヶ月もかかった側の人間です。
だから、無理のない一歩を2つ用意しました。
「まだ電話は怖い…」という方
画面入力だけで完了する匿名の減額診断なら、
誰とも話さずに「自分の借金がいくら減るか」を確認できます。
督促が来ている状態でも、もちろん使えます。

※ 匿名OK・無料・診断だけでもOK
「今すぐ督促を止めたい」という方
弁護士に依頼すれば、受任通知で督促は法的に止まります。
無料相談に対応している事務所なら、費用の心配をする前に、まず話を聞いてもらえます。

※ 全国対応・相談無料・費用が明確

※ 全国対応・相談無料・オンライン相談OK
実際、私が初めて相談に行ったとき、弁護士は淡々としていました。
怒られることもなく、説教されることもなく。
「まずは借入先を整理しましょう」と、穏やかに言ってくれた。
あの瞬間から、自分の人生が動き始めた気がします。
💡 あわせて読みたい
「恥ずかしくて相談できない」というプライドが、自分を追い詰めている可能性があります。
🔗 「借金の相談が恥ずかしい」50代のプライドがあなたを追い詰める。弁護士は何も驚きません
まとめ:逃げるほどコストが膨らむ。動くなら今日。
督促を無視し続ける。
気持ちはわかります。怖いから。現実を見たくないから。
けれど、無視は解決ではありません。
先延ばしするほど、遅延損害金は膨らみ、手段は限られ、精神はすり減る。
逃げるコストは、向き合うコストより、はるかに高い。
弁護士に依頼すれば、債権者からの直接の取り立ては止まります。
これは希望的観測ではなく、法律で保証された事実です。ただし、裁判や差し押さえまで進んだ後は、別途の法的対応が必要になります。だからこそ、動くなら早いほうがいい。
あの引き出しの奥にしまい込んだ封筒。
今日、開けなくてもいい。
その代わり、弁護士事務所に電話をしてほしい。
封筒を開ける必要すら、なくなるから。
👉 次に読んでほしい記事
弁護士に相談した「その後」の流れが不安な方へ。相談だけで終わることもできるし、主導権は自分にあります。
🔗 弁護士相談のその後どうなる?相談だけで終わるのかを体験ベースで解説



コメント